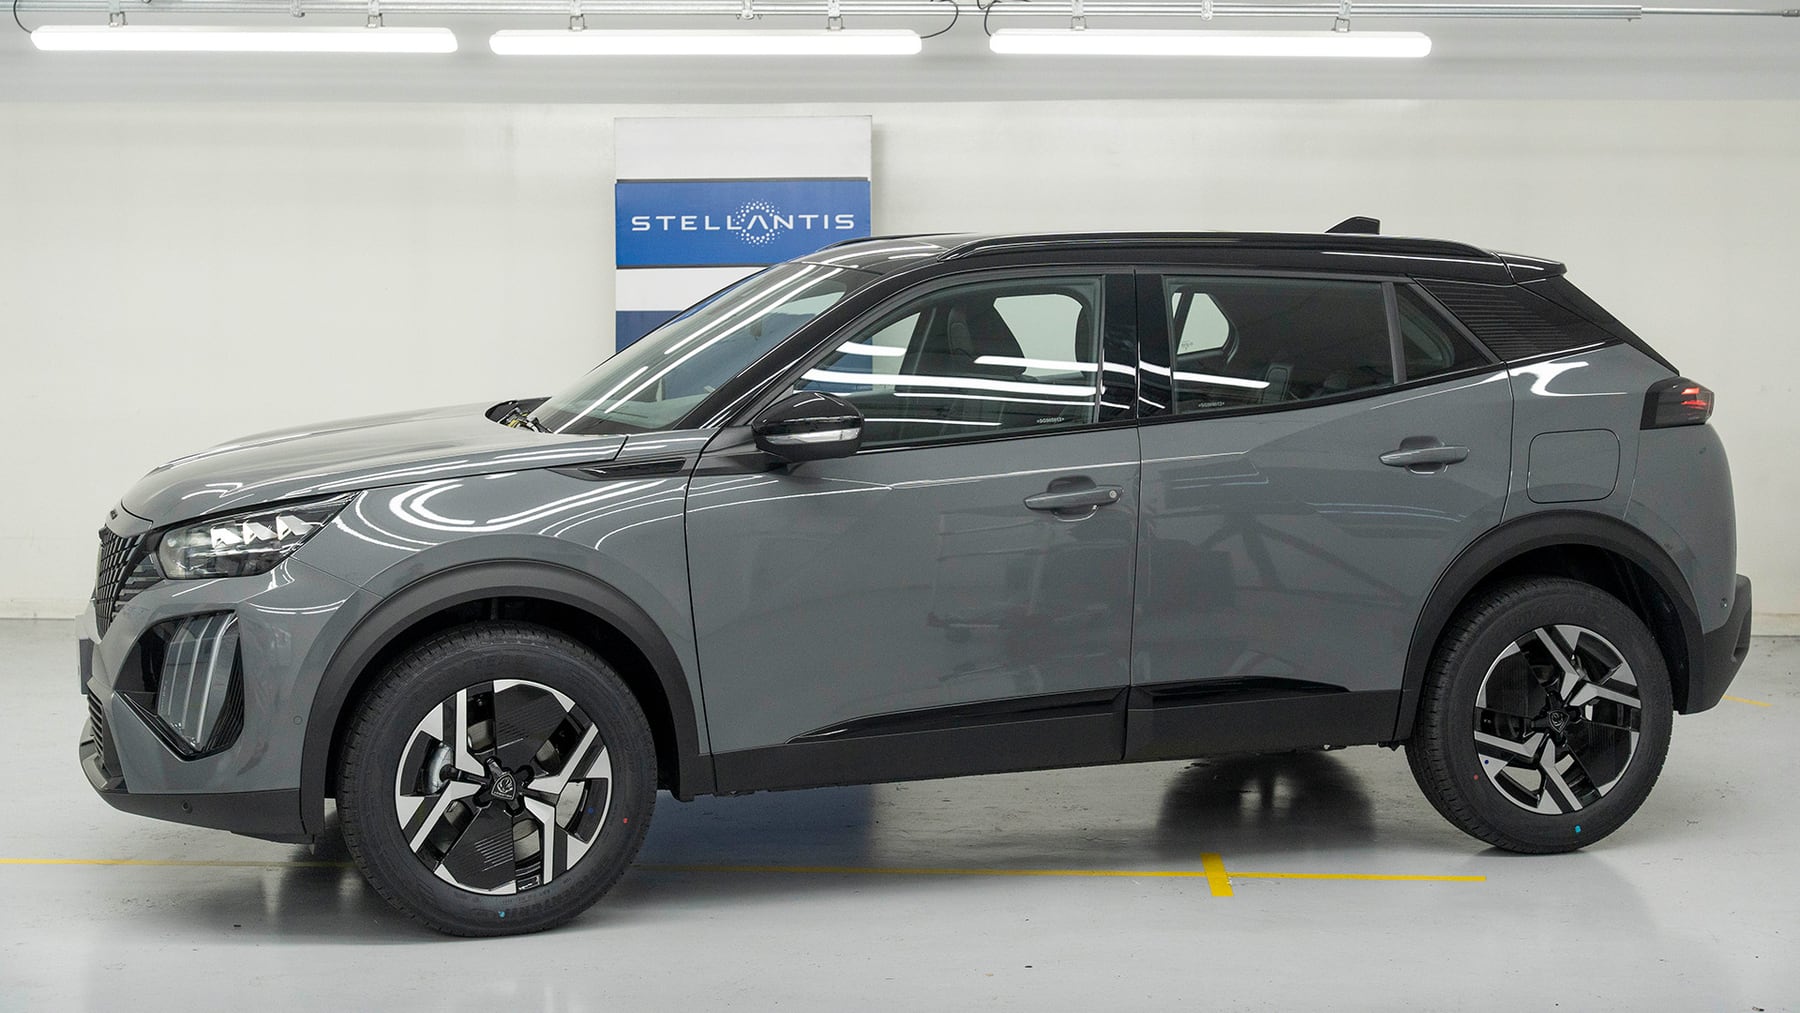
Banco Nación estira hasta seis años la financiación de un JMEV Easy 3 y deja la cuota inicial por encima del millón de pesos
Una simulación para llevarse el eléctrico chino de 25,9 millones de pesos muestra cómo cambian los pagos según el plazo y según el banco donde se cobra el sueldo. La línea permite financiar hasta el ciento por ciento del precio y exige ingresos netos de hasta 5,1 millones en el escenario más caro.
El JMEV Easy 3, el utilitario eléctrico que JMEV Motors Argentina ofrece en el mercado local a un precio de lista de 25.941.500 pesos, se convirtió en la punta de lanza de una nueva simulación del Banco Nación para vender créditos prendarios a tasas nominales anuales del 36 o del 46 por ciento, según el cliente decida o no domiciliar el sueldo en la entidad. La financiación cubre la totalidad del valor del vehículo con IVA incluido y deja afuera únicamente el patentamiento y otros gastos administrativos de la operación.
El cuadro que arma el banco para un comprador que cobra sus haberes en la casa central muestra una cuota de 1.046.844,45 pesos a setenta y dos meses de plazo, la opción más larga y barata del menú. En el otro extremo, cuando se acorta el financiamiento a treinta y seis meses, el pago mensual sube a 1.351.650,58 pesos, siempre con la cuota fija en pesos. Para acceder a cualquiera de las dos variantes con acreditación de sueldo en el Banco Nación se necesita acreditar ingresos netos mínimos de 3.489.481,49 o de 4.505.501,92 pesos, según el plazo elegido.
Sin sueldo en el banco, la cuota se dispara y se exige más
Si el solicitante no tiene sus haberes acreditados en la entidad, los importes se elevan de manera considerable. En ese escenario, la financiación a seis años trepa a 1.274.255,85 pesos mensuales y exige demostrar ingresos netos de 4.247.519,48 pesos. Cuando el plazo se reduce a tres años, la cuota pasa a 1.549.297,80 pesos y el piso salarial exigido llega a 5.164.325,98 pesos, el número más alto de toda la simulación.
- A 72 meses con sueldo en el Banco Nación: cuota de 1.046.844,45 pesos y sueldo mínimo de 3.489.481,49 pesos.
- A 72 meses sin sueldo en el banco: cuota de 1.274.255,85 pesos y sueldo mínimo de 4.247.519,48 pesos.
- A 36 meses con sueldo en el banco: cuota de 1.351.650,58 pesos y sueldo mínimo de 4.505.501,92 pesos.
- A 36 meses sin sueldo en el banco: cuota de 1.549.297,80 pesos y sueldo mínimo de 5.164.325,98 pesos.
Tasas, UVA y letra chica
La diferencia entre ambos grupos también se refleja en el costo total del crédito. Quienes domicilien los haberes en el Banco Nación acceden a una tasa nominal anual del 36 por ciento y a un costo financiero total efectivo anual del 53,40 por ciento. El resto de los clientes enfrenta una TNA del 46 por ciento y un CFT del 72,30 por ciento, en ambos casos con la misma cuota fija en pesos durante todo el contrato. La línea admite préstamos de entre un millón y cien millones de pesos, está destinada a autos nuevos y usados de hasta diez años de antigüedad y financia hasta el ciento por ciento del precio con IVA.
La entidad también ofrece una variante en Unidades de Valor Adquisitivo, la UVA, que arranca con una cuota más baja pero se actualiza periódicamente. En un ejemplo oficial de diez millones de pesos a sesenta meses, un cliente con sueldo en el banco paga el primer mes 292.656 pesos, frente a los 424.330 pesos de la alternativa en pesos. En ese caso la TNA es del 19 por ciento para acreditados y del 25 por ciento para el resto, con plazos que van de doce a sesenta meses y con cuotas que se ajustan por la inflación acumulada.
Los importes difundidos por el Banco Nación son orientativos y dependen de la evaluación crediticia de cada solicitante y de las condiciones vigentes al momento de pedir el préstamo. Aun así, la simulación sirve como radiografía de una operatoria que vuelve a poner la financiación automotor en el centro de la discusión: para llevarse un eléctrico de bajo costo inicial como el JMEV Easy 3 hay que estar dispuesto a comprometer ingresos que, en el peor de los escenarios, quintuplican el valor de la primera cuota, mientras el mercado espera que las tasas bajen para descomprimir los presupuestos familiares.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
El Gobierno lanza un plan con inversión privada para evitar cortes de luz
Dólar blue en Neuquén: a cuánto se comercializa este viernes 10 de enero de 2025